Les ventes de maisons existantes ont reculé en octobre
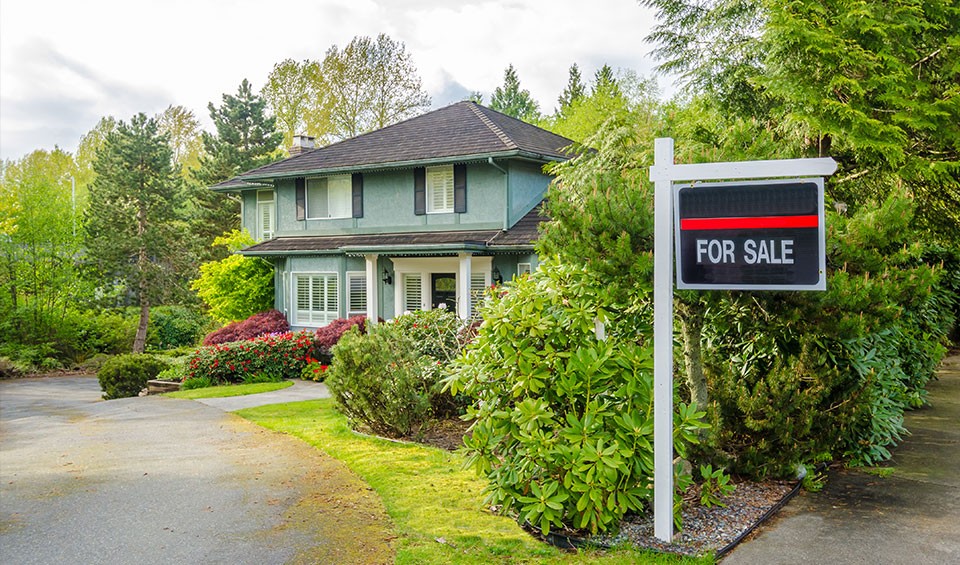
Les ventes de maisons existantes ont continué de reculer en octobre, tandis que les prix sont restés stables, a annoncé aujourd’hui l’Association canadienne de l’immeuble (ACI).

Les ventes ont diminué de 5,6 % par rapport à septembre, mais demeurent 0,9 % au-dessus de leur niveau de l’an dernier, selon les plus récentes données mensuelles.

Le prix de vente moyen au pays s’est établi à 656 625 $, en hausse de 1,8 % sur un an. L’indice des prix des propriétés MLS, qui tient compte des variations saisonnières et des différents types de propriétés, a reculé de 0,8 % sur un mois, mais affiche une hausse de 1,1 % sur un an.

« Nous ne sommes qu’en novembre, mais de nombreux acheteurs potentiels semblent déjà être entrés en hibernation », affirme Larry Cerqua, président du conseil de l’ACI. « Les chiffres d’octobre montrent aussi que certains vendeurs remettent peut-être leurs projets au printemps prochain. »

Les nouvelles inscriptions ont reculé de 2,3 %, une première baisse mensuelle depuis mars. Parallèlement, les stocks ont continué d’augmenter, le nombre de mois d’inventaire passant à 4,1, comparativement à un creux record de 3,1 atteint en mai.

Comme le recul des ventes a été plus marqué que celui des nouvelles inscriptions, le ratio national ventes-nouvelles inscriptions a reculé à 49,5 %, son plus bas niveau en 10 ans.

Les données sur les ventes de maisons existantes de novembre devraient être publiées le 15 décembre.
Rencontrez l’équipe!

Découvrez notre collectif de spécialistes hypothécaires : une équipe engagée qui vous accompagne à chaque étape de votre parcours vers la propriété.

Communiquez avec nous

Foire aux questions

Faire une demande
Pourquoi faire appel à un courtier hypothécaire?

Faire appel à un courtier hypothécaire comporte plusieurs avantages. D’abord, les courtiers ont accès à un vaste éventail de prêteurs et de produits de prêt, ce qui leur permet de magasiner pour vous et de trouver les options hypothécaires les mieux adaptées à vos besoins. De plus, ils vous offrent des conseils personnalisés tout au long du processus et vous aident à prendre des décisions financières complexes. Ils s’occupent aussi d’une grande partie de la paperasse et des négociations en votre nom, ce qui vous fait gagner du temps et vous évite du stress. Bref, un courtier hypothécaire peut vous aider à obtenir les conditions les plus avantageuses et à simplifier l’achat de votre maison.

Comment les courtiers hypothécaires sont-ils rémunérés?

Les courtiers hypothécaires sont généralement rémunérés par des commissions versées par les prêteurs. Lorsqu’un emprunteur obtient un prêt hypothécaire par l’entremise d’un courtier, le prêteur verse au courtier une commission correspondant à un pourcentage du montant du prêt. Cette commission est habituellement un paiement unique et elle est divulguée à l’emprunteur dans les conditions du prêt. Même si les courtiers sont rémunérés par les prêteurs, leur objectif premier est de trouver la meilleure solution hypothécaire pour leurs clients, puisque leur réputation et leurs affaires futures dépendent de la satisfaction de leur clientèle.

Quel type de prêt hypothécaire me convient le mieux?

Le meilleur type de prêt hypothécaire dépend de votre situation financière et de vos objectifs. Les prêts à taux fixe offrent des versements stables, alors que les prêts à taux variable peuvent avoir un taux initial plus bas, mais fluctuer avec le temps. Nous pouvons discuter de vos options pour trouver celle qui vous convient le mieux.

Combien puis-je emprunter?

Le montant que vous pouvez emprunter dépend de plusieurs facteurs, dont votre revenu, votre cote de crédit, vos dettes actuelles et les critères du prêteur. Nous pouvons évaluer votre situation financière pour déterminer un montant de prêt approprié.

Quelle est la différence entre une préqualification et une préapprobation?

La préqualification est une estimation informelle du montant que vous pourriez emprunter, établie à partir de renseignements financiers de base. La préapprobation repose sur un examen plus approfondi de vos finances, y compris une vérification de crédit, et constitue un engagement conditionnel pour un montant de prêt précis.

Quels documents dois-je fournir pour une demande de prêt hypothécaire?

En général, vous aurez besoin de documents comme vos talons de paie, vos déclarations de revenus, vos relevés bancaires et une preuve de vos actifs. Les exigences exactes peuvent varier selon le prêteur et le type de prêt demandé.